Schon heute liegen die Gesamtbetriebskosten batteriebetriebener schwerer Lkw in Deutschland über einen Nutzungszeitraum von fünf Jahren 15 % niedriger als die von Lkws mit Verbrennungsmotor. Trotzdem steigt ihr Anteil in den Flotten viel zu langsam, um die für das Jahr 2030 vorgegebenen CO₂-Emissionsziele erreichen zu können. Es drohen Strafen in Milliardenhöhe. Sieben europäische Lkw-Hersteller haben daher eine Verschiebung des Zeitplans gefordert. Doch wer trägt die Verantwortung für das absehbare Überschreiten der Grenzwerte? Für die OEMs steht fest: An ihnen liegt es nicht.
Wer trägt die Verantwortung dafür, dass 2025 93 % der in der EU neu zugelassenen schweren Lkws Dieselfahrzeuge waren und dieser Anteil auch 2026 nur geringfügig niedriger ausfallen wird?
Für die großen europäischen Hersteller scheint diese Frage ganz klar zu beantworten zu sein. Die Politik, insbesondere die europäische Politik.
Anders sind die Äußerungen von Karin Rådström, der Vorstandsvorsitzenden von Daimler Truck, nicht zu verstehen. In ihrer Funktion als Vorsitzende des ACEA-Ausschusses für Nutzfahrzeuge sagte sie auf der IAA Transportation auf einer extra dafür anberaumten Pressekonferenz im Namen von sieben europäischen OEMs: „Wir alle verfolgen das gleiche Ziel, den emissionsfreien Verkehr zum Erfolg zu führen, und ehrlich gesagt: Das ist uns gelungen. Auf dem europäischen Markt sind mittlerweile mehr als 60 emissionsfreie Lkw- und über 25 emissionsfreie Busmodelle verschiedener Hersteller erhältlich – und das sind großartige Produkte.“
Kommentar von Franz Joachim Roßmann, Herausgeber und Chefredakteur. © (jr)
Schulterschluss der europäischen Lkw-Riesen
Damit vertrat sie nicht nur die Position von Daimler Truck, sondern sprach auch ausdrücklich für die auf dem Podium vertretenen OEMs: Traton Group, MAN Truck & Bus, Iveco-Gruppe, DAF Trucks, Ford Otosan und Volvo Group.
Laut Rådström stehen diese Hersteller zusammen für einen Anteil von 97 % des europäischen Lkw-Marktes und sind darüber hinaus in den USA, Südamerika, Afrika, dem Mittleren Osten und einem großen Teil Asiens Marktführer.
Keine Frage, diese Unternehmen waren in der Vergangenheit sehr erfolgreich und sind es zum Teil immer noch.
Fest steht aber auch, dass ihre großartigen Produkte im Moment in Europa kaum jemand haben will. Gerade einmal 2 % der im Jahr 2025 neu zugelassenen schweren Lkw waren mit einem rein elektrischen Antrieb ausgestattet. In der ersten Jahreshälfte verbuchte die ACEA einen Anteil von 2,4 %.
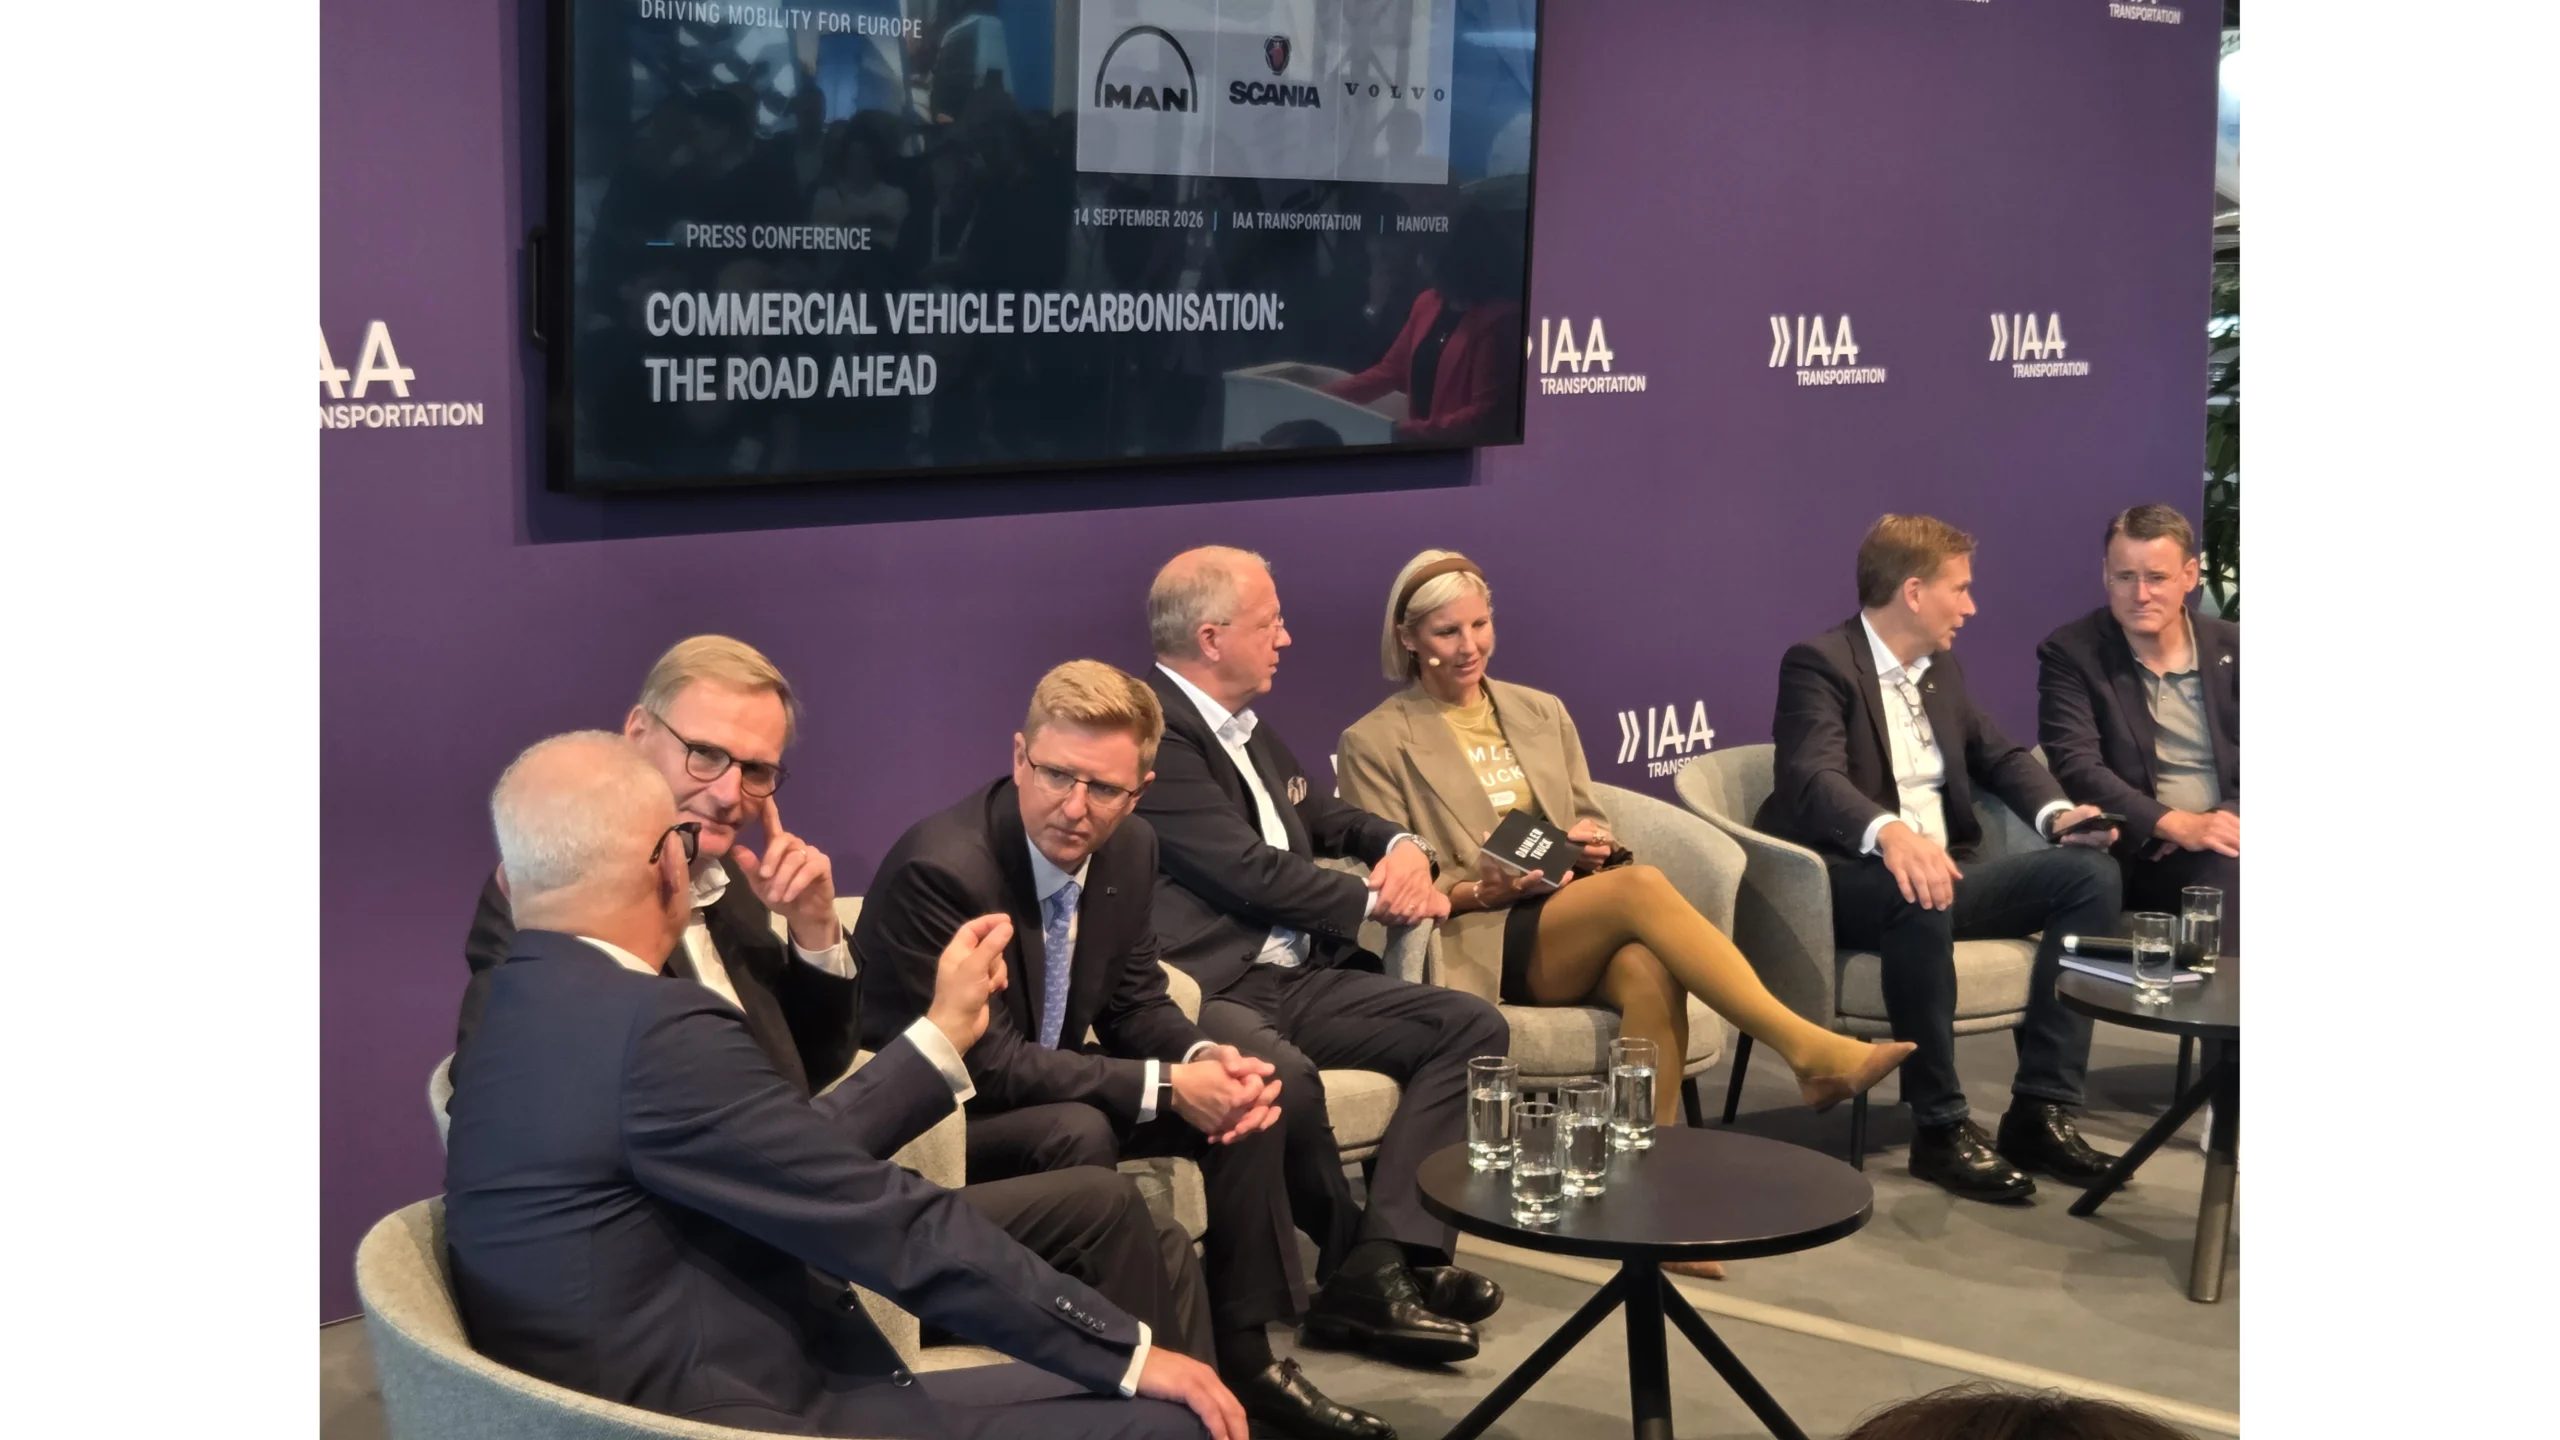
Auf der IAA Transportation haben Güven Özyurt (Ford Otosan), Olof Persson (Iveco-Gruppe), Jim Walenczak (DAF Trucks), Martin Lundstedt (Volvo Group), Karin Rådström (Daimler Truck), Christian Levin (Traton Group/Scania) und Alexander Vlaskamp (MAN Truck & Bus) (v.l.n.r) im Namen ihrer Unternehmen eine Verschiebung der für das Jahr 2030 geltenden CO₂-Ziele gefordert. © jr.
Tolle Produkte, aber keine Käufer?
Rådström erklärte die Zurückhaltung der Lkw-Käufer wie folgt: „Unsere Kunden führen zwei Gründe an, die sie davon abhalten, auf emissionsfreien Betrieb umzusteigen. Erstens die Infrastruktur und zweitens die Kostenparität mit Diesel. Wir haben uns natürlich sowohl an die Mitgliedstaaten als auch an die EU gewandt, um beide Probleme anzugehen. Leider haben wir den Eindruck, dass es an einem Gefühl der Dringlichkeit mangelt.“
Hier lohnt vielleicht ein Rückblick: Die ursprünglichen CO₂-Normen für schwere Nutzfahrzeuge wurden bereits im Juni 2019 verabschiedet. Sie legten fest, dass die Emissionen gegenüber dem Referenzzeitraum 2019 bis 2025 um 15 % und bis 2030 um 30 % gesenkt werden müssen.
Da absehbar war, dass der CO₂-Ausstoß des Verkehrssektors zu hoch sein würde, um die angestrebte Klimaneutralität zu erreichen, wurden die Emissionsnormen überarbeitet und im Mai 2024 – nach entsprechender Vorlaufzeit in den Gremien – von der EU ratifiziert.
Gesetzte CO₂-Ziele für 2030 nicht mehr erreichbar
Das Reduktionsziel für 2030 wurde auf 45 % angehoben. Zudem wurden erstmals zusätzliche Zielmarken für 2035 (- 65 % gegenüber 2019) und 2040 (- 90 %) gesetzt. Zudem wurde der Geltungsbereich auf weitere Lkw-Typen, Busse, Reisebusse, Anhänger und Nutzfahrzeuge ausgedehnt. Gleichzeitig wurde den Herstellern jedoch mehr Flexibilität bei der Einhaltung der Vorschriften eingeräumt. Damit gehört Europa zweifellos zu den Regionen mit den ehrgeizigsten Treibhausgasnormen für den Schwerverkehr. „Wir unterstützen diese Ziele voll und ganz und setzen uns dafür ein, sie zu erreichen“, betonte Rådström im Rahmen der Veranstaltung mehrfach.
Damit Europa seine selbst gesteckten CO₂-Ziele für 2030 erreichen kann, müssten 2030 etwa 35 % aller neu zugelassenen Lkws emissionsfrei unterwegs sein. Allen Beteiligten ist klar, dass dies in den verbleibenden gut drei Jahren nicht mehr zu schaffen ist, nicht einmal die „alten“ und den Herstellern schon lange bekannten Grenzen der Norm von 2019.
Drohende Milliardenstrafen für die Lkw-Bauer
Die zu erwartenden Strafen sind erheblich und unbestritten existenzbedrohend. Rådström machte für Daimler Truck die Rechnung auf: „Wir haben berechnet, dass wir für jeden Prozentpunkt, den wir möglicherweise verfehlen, eine Strafe von rund 120 Millionen Euro zahlen müssten.“ Bei einer durchaus nicht unrealistischen Annahme, dass das Unternehmen das Ziel für 2030 um 10 % verfehlt, sind 1,2 Mrd. Euro Strafe fällig – so viel hat Daimler Truck im Jahr 2025 weltweit erwirtschaftet.
Rådström hat natürlich recht, wenn sie sagt, dass diese Strafen kein Problem lösen werden. Sie werden weder zum Bau einer einzigen Ladestation führen noch die Energiepreise senken noch E-Lkws für Betreiber profitabler machen. Das abfließende Geld schränkt zudem die Möglichkeiten der Unternehmen ein, ihre führende Position zu halten bzw. auszubauen.
Auch aus diesem Grund fordern die auf dem Podium vertretenen Unternehmen, die für das Jahr 2030 festgeschriebenen Emissionsziele erst ab dem Jahr 2033 verbindlich zu machen. „Diese dreijährige Verschiebung würde Europa und seinen Mitgliedstaaten Zeit geben, die Rahmenbedingungen noch weiter zu verbessern“, argumentiert Rådström.
Dazu zählt sie beispielsweise eine Staffelung der Mautgebühren nach Antriebsart in mehr Ländern mit einem deutlicheren Preisvorteil für emissionsarme Fahrzeuge, den Ausbau der Stromnetze, die Beschleunigung von Genehmigungsverfahren bei Netzanschlüssen und nicht zuletzt den schnellen Ausbau der Ladeinfrastruktur.
Heute stehen in Europa gerade einmal 2.000 Ladepunkte für Lkws bereit. Zwar legt die EU-Verordnung AFIR (Alternative Fuel Infrastructure Regulation) nicht fest, wie viele Ladepunkte entlang der Hauptverkehrsachsen (TEN-V-Netz) bis 2030 installiert werden müssen, doch Rådström nennt 20.000 als die angepeilte Anzahl. Um dieses Ziel zu erreichen, müssten also ab sofort jeden Monat 500 weitere Ladepunkte dazukommen. Was eher unwahrscheinlich ist.
Bröckelnde Markentreue der Flottenbetreiber
Doch erklären die hier aufgeführten und von den OEMs zu Recht beklagten Defizite wirklich allein die Zurückhaltung der Logistiker beim Kauf batteriebetriebener, schwerer Lkw für den Fernverkehr? Hier sind Zweifel mehr als berechtigt!
Das zeigen auch die Ergebnisse einer aktuellen Umfrage von Bain & Company unter 500 Entscheidungsträgern aus dem Fuhrparkbereich in Deutschland, Frankreich, Italien und Polen.
Der durchschnittliche Net Promoter Score (NPS) sank auf 13, was darauf hindeutet, dass Flottenbetreiber mit den aktuellen Angeboten und der Leistung der Hersteller unzufrieden sind.
Mehrheitsbesitzer einer Marke sind Besitzer, bei denen diese Marke den größten Anteil an ihrem Fuhrpark ausmacht; Minderheitsbesitzer einer Marke sind Besitzer, bei denen diese Marke einen geringeren Anteil an ihrem Fuhrpark ausmacht als andere Marken. (Nettostichprobe 507) © Bain Truck Survey 2026
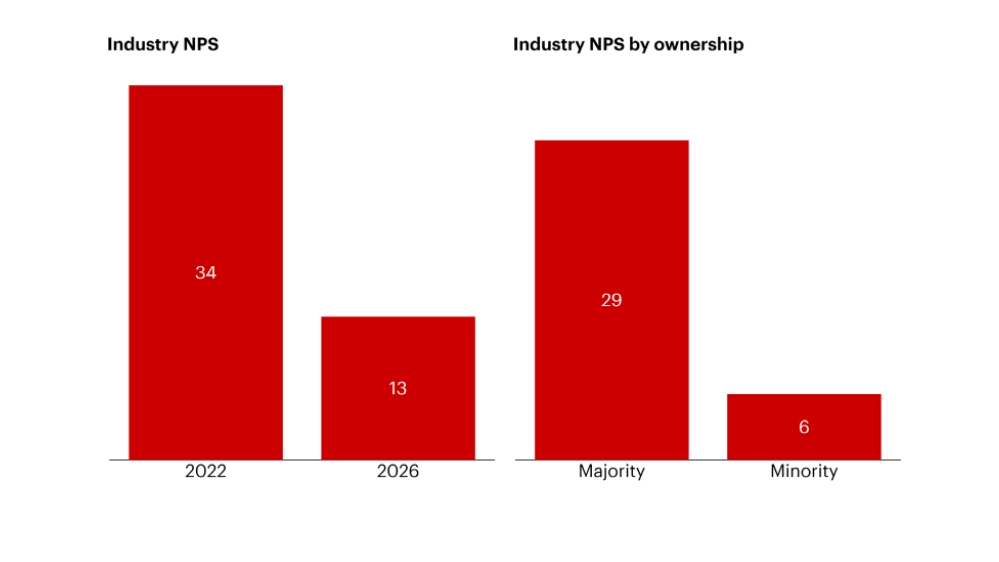
Kurz gesagt: Die Flottenbetreiber sind mit den aktuellen Angeboten und der Leistung der Hersteller deutlich unzufriedener als noch vor vier Jahren. Insbesondere unter den Betreibern großer und mittlerer Flotten hat der Anteil der kritischen Kunden gegenüber den hochzufriedenen und loyalen Kunden deutlich zugenommen. Die Markentreue hat sich weitgehend in Luft aufgelöst. Ein Drittel der Flottenbetreiber gab an, keine nennenswerte Verbindung zum derzeitigen Originalausrüster zu haben. Ein etwa gleich großer Teil der Befragten sagte, sie würden beim nächsten Kauf wahrscheinlich die Marke wechseln. 31 % der Flottenbetreiber ziehen dabei auch chinesische Hersteller in Betracht. Und die müssen gar nicht erst Kunden identifizieren! In der Bain-&-Company-Studie gaben 13 % der Unternehmen an, selbst auf die chinesischen OEMs zugegangen zu sein.
Die Befragung benennt auch die wichtigsten Kaufkriterien für Lkw mit Verbrennungsmotor (ICE) und rein elektrisch angetriebene Lkw (BET): Kaufpreis und Gesamtbetriebskosten. Für BETs nennen die Betreiber die Ladegeschwindigkeit sogar noch vor der Zuverlässigkeit oder Energieeffizienz.
Der Service war in beiden Kategorien im Allgemeinen kein vorrangiges Kaufkriterium. Im Bereich Service legen ICE-Kunden mehr Wert auf Servicequalität und Servicekosten als potenzielle BET-Kunden, während die Servicedichte für beide Gruppen gleichermaßen wichtig ist.
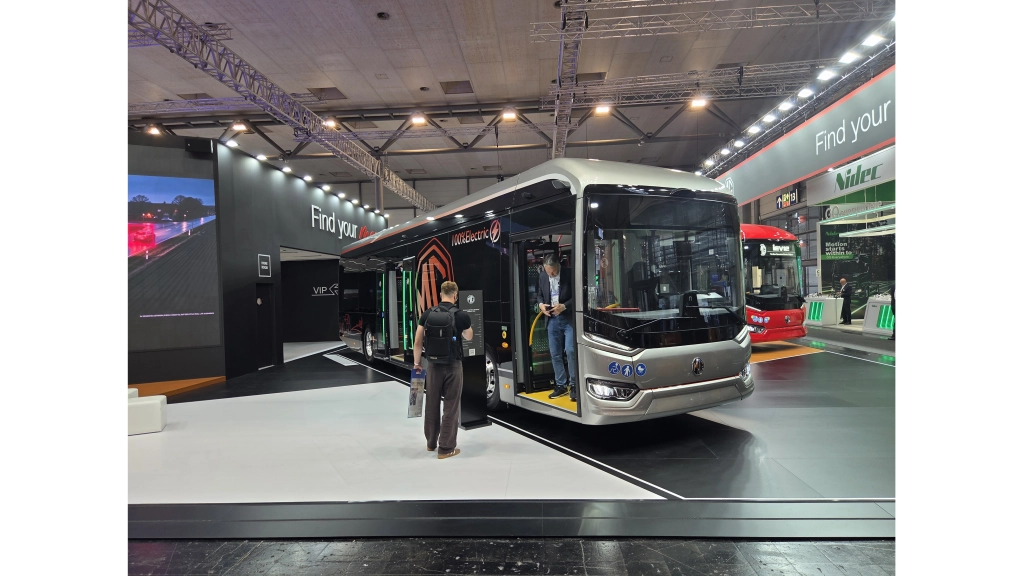
Ein Beispiel des auf der IAA gezeigten Lkw- und Bus-Angebots chinesischer Hersteller: Der iEV12LE Electric Low-Entry Intercity Bus von MG. Dieser rein elektrische Überlandbus hat eine Batteriekapazität von 489 kWh, die eine maximale Reichweite von bis zu 650 km (nach eSORT2) ermöglicht. Das Fahrzeug hat ein zulässiges Gesamtgewicht von 19.500 kg und bietet Platz für bis zu 80 Passagiere, davon 41 auf Sitzplätzen und ein Rollstuhlplatz. © jr
Die chinesische Konkurrenz auf dem Vormarsch
Der Ruf der chinesischen Hersteller bei (potentiellen) Kunden ist für europäische OEMs besorgniserregend. In der Bain-Studie gaben die Befragten der chinesischen Konkurrenz besonders gute Noten in den Bereichen Anschaffungspreis, Gesamtbetriebskosten (TCO) und Technikinnovationen. Tatsächlich werden chinesische Wettbewerber in Bezug auf Reichweite, Energieeffizienz, vernetzte Dienste und Infotainment von den in der Studie befragten Flottenbetreibern bereits als den westlichen Marken überlegen angesehen.
In diesen Bereichen haben die europäischen OEMs also noch Hausaufgaben zu machen – zumindest aus Sicht ihrer Kunden.
Die Technik, um das Angebot attraktiver zu machen, gibt es in Europa. Das zeigt das Beispiel der elektrischen Achse SAF TRAKr von SAF-Holland. In enger Zusammenarbeit mit dem britischen Motorenhersteller AEM ist es dem Unternehmen gelungen, einen Dieselmotor zur Versorgung von Kühlaggregaten auf Trailern durch einen wassergekühlten Elektromotor (als Generator betrieben) zu ersetzen. Dadurch konnte das Gewicht der E-Achse um 200 kg reduziert werden. Das zahlt sich bei der Zuladung und somit bei den Gesamtbetriebskosten direkt aus. Zudem kommt der Elektromotor ohne Permanentmagnete aus. Die Partner haben die Achse inzwischen sogar noch weiter optimiert. Bald geht eine Variante in Serie, bei der die Achse nur mit Luft gekühlt wird, was zu einer weiteren Gewichtsreduzierung führen dürfte.
Statt die Verantwortung für die schleppende Wende rein auf fehlende politische Rahmenbedingungen abzuwälzen, müssen die europäischen Hersteller von ihrem Heimvorteil z.B in Sachen Service nutzen und ihre Hausaufgaben bei Kosten, Effizienz und Praxisnutzen schleunigst erledigen. Nur durch praxisnahe Innovationen und wettbewerbsfähige Gesamtkosten wird es ihnen gelingen, das Vertrauen der Flottenbetreiber zurückzugewinnen und der drängenden chinesischen Konkurrenz Paroli zu bieten. (jr)