Im Auftrag von Transport & Environment (T&E) hat das Fraunhofer ISI untersucht, welche wirtschaftlichen Auswirkungen zwei neue EU-Gesetzesvorhaben – die Clean Corporate Vehicles Regulation (CCVR) und der Industrial Accelerator Act (IAA) – entfalten könnten.
Die im Dezember 2025 vorgeschlagene EU-Verordnung CCVR soll die Nachfrage und Produktion von Elektroautos in Europa fördern. Ab 2030 sind dafür nationale Mindestziele vorgesehen. Laut dem Vorschlag der EU-Kommission soll die staatliche finanzielle Unterstützung für Firmenwagen, die etwa 60 % aller Neuwagen in der EU ausmachen, bereits ab 2028 grundsätzlich auf emissionsarme und emissionsfreie Fahrzeuge beschränkt werden. Eine solche Förderung soll zudem an die europäische Herkunft der Fahrzeuge gekoppelt sein.
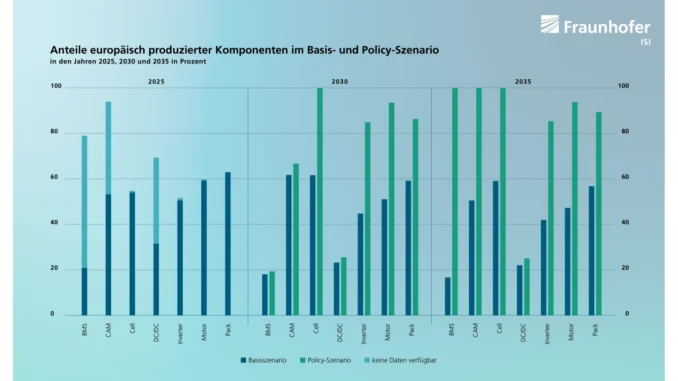
Der im März 2026 vorgestellte Verordnungsentwurf IAA ergänzt diesen Ansatz um industriepolitische Kriterien. So sieht der Vorschlag unter anderem vor, dass geförderte Fahrzeuge in der EU endmontiert werden und Mindestanforderungen an die Herkunft von Fahrzeug-, Batterie-, Antriebs- und Elektronikkomponenten erfüllen. Bei Batterien spielen insbesondere Zellen sowie künftig auch Kathodenaktivmaterial und Batteriemanagementsysteme eine Rolle. Vereinfacht gesagt setzt CCVR Anreize dafür, welche Fahrzeuge Unternehmen anschaffen. Die IAA wiederum beeinflusst, wo die Autos und ihre Komponenten produziert werden.
Beide Vorhaben befinden sich im Oktober 2026 noch im Gesetzgebungsverfahren. Auch die konkrete Abgrenzung der „europäischen” Herkunft ist Gegenstand der Verhandlungen. Die im Modell als „Made in EU” bezeichnete Produktionsregion umfasst neben den 27 EU-Staaten auch die EFTA-Länder und das Vereinigte Königreich.
Aus diesen Gründen bewertet die Studie des Fraunhofer ISI mögliche Folgen der Kommissionsvorschläge unter ausdrücklich benannten Annahmen und nicht die Wirkungen bereits beschlossener Vorschriften.
Bis zu 25 Milliarden Euro zusätzliche Wertschöpfung jährlich in Europa möglich
Die modellierten wirtschaftlichen Effekte sind erheblich: Im Basisszenario (die Methodik ist im Originalbeitrag erläutert) ohne CCVR und IAA beträgt die jährliche Wertschöpfung aus der Produktion von batterieelektrischen Firmenwagen und ausgewählten Komponenten in Europa bis 2035 rund 41 Milliarden Euro. Im Szenario mit beiden Instrumenten steigt sie auf 64 bis 66 Milliarden Euro. Die durch die EU-Verordnungen zusätzlich angestoßene Wertschöpfung beträgt somit 23 bis 25 Milliarden Euro pro Jahr.
Auch die Beschäftigung könnte profitieren. Das Modell ergibt für das Jahr 2035 zusätzliche direkte, indirekte und induzierte Beschäftigungseffekte im Umfang von rund 320.000 bis 347.000 Vollzeitäquivalenten (VZÄ) gegenüber dem Basisszenario. Hinzu kommen kumulierte zusätzliche Investitionen von etwa 36 bis 45 Milliarden Euro im Zeitraum von 2026 bis 2035, wovon ein großer Teil auf die Batterieindustrie entfällt, insbesondere auf Zellfabriken und die Herstellung von Kathodenaktivmaterialien.
Laut der Fraunhofer-Studie ergibt sich für Europa bereits im Jahr 2030 – je nach Stärke der finanziellen Anreize für den Kauf von Elektrofahrzeugen – eine zusätzliche jährliche Wertschöpfung von 11 bis 20 Milliarden Euro sowie Beschäftigungseffekte im Umfang von 196.000 bis 344.000 Vollzeitäquivalenten. Wie schnell diese Potenziale entstehen, hängt somit wesentlich davon ab, wie wirksam die geplanten Förderregeln tatsächlich umgesetzt werden.
Nicht nur mehr Elektroautos: Vor allem mehr Produktion in Europa
Die Wirkung beruht nur zu einem kleinen Teil auf zusätzlichen Verkäufen von Elektroautos. Nach dem im Bericht gewählten Referenzpfad dürfte der Markt für batterieelektrische Firmenwagen in der EU ohnehin stark wachsen: von rund 1,4 Millionen Neuzulassungen im Jahr 2025 auf etwa fünf Millionen im Jahr 2035.
Die Mindestziele der CCVR setzen gegenüber diesem Entwicklungspfad nur begrenzt zusätzliche Impulse. Größere Effekte sind jedoch möglich, wenn finanzielle Anreize die Entscheidung für batterieelektrische Fahrzeuge beschleunigen.
Der größere Hebel liegt bei der Lokalisierung: Bereits im Jahr 2025 wurden knapp 70 Prozent der in der EU neu zugelassenen batterieelektrischen Firmenwagen in der betrachteten europäischen Produktionsregion endmontiert. Unter Einbeziehung der geplanten Herkunftsanforderungen für Komponenten könnten jedoch nur etwa ein Drittel der Fahrzeuge die ersten IAA-Kriterien erfüllen. Die Regelungen führen im Modell daher dazu, dass im Jahr 2035 rund 1,4 bis 1,6 Millionen zusätzliche Elektroautos für den EU-Firmenwagenmarkt in dieser Region montiert werden – verglichen mit dem Basisszenario.
Besonders profitieren könnten europäische Regionen mit bestehenden Automobilwerken und einer wachsenden Batterieindustrie. Dazu zählen neben Deutschland und Spanien insbesondere Standorte in Mittel- und Osteuropa, etwa in Ungarn, Polen, der Slowakei und Tschechien. Die zusätzlichen Aktivitäten müssen nicht ausschließlich in neuen Fabriken entstehen. Auch die Umrüstung und bessere Auslastung bestehender Werke spielt eine Rolle. (jr)